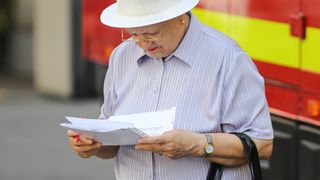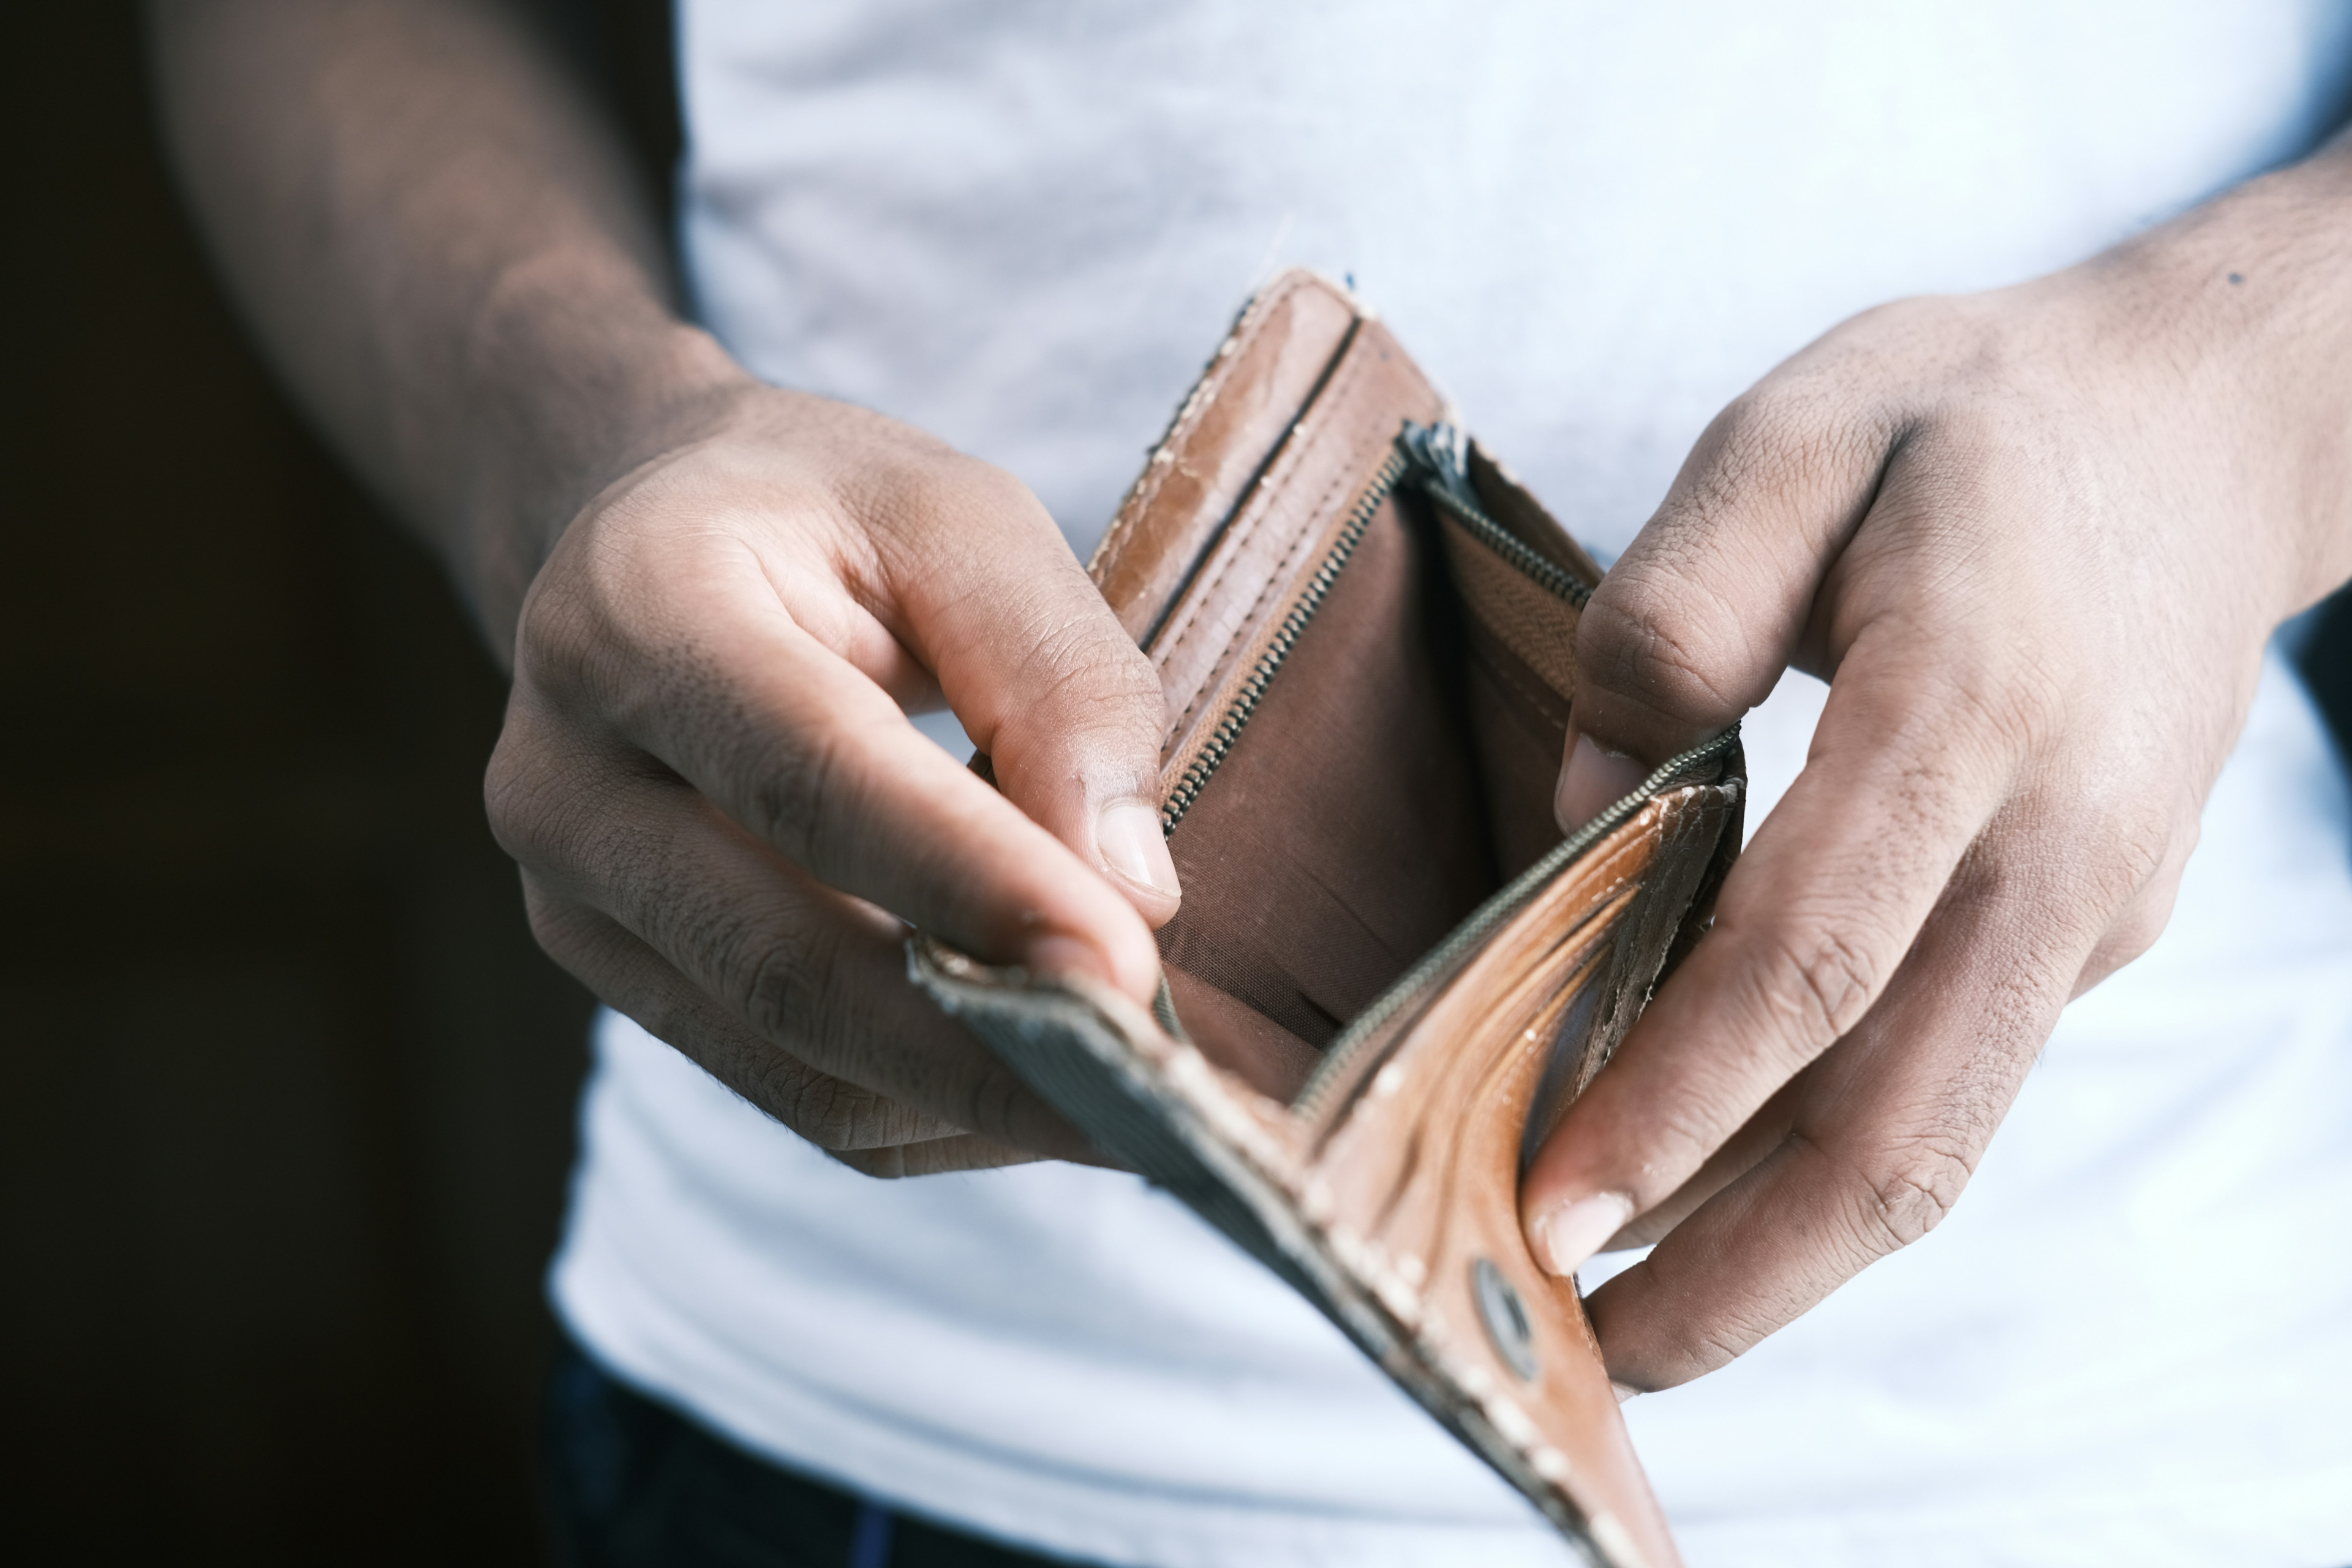
În România, un paradox economic afectează profund viața persoanelor cu venituri mici: deși au bani puțini, acestea ajung să cheltuiască mai mult pe termen lung.
Fenomenul, cunoscut drept „paradoxul sărăciei”, se manifestă prin faptul că alegerea produselor ieftine și cumpărăturile în cantități mici duc la costuri mai mari în timp, afectând grav bugetul familiilor vulnerabile.
Mulți români cu venituri reduse sunt nevoiți să cumpere produse ieftine, fie că este vorba despre haine, alimente sau electrocasnice. Deși prețul inițial este mic, aceste produse se strică rapid sau trebuie înlocuite frecvent, ceea ce generează cheltuieli repetate.
Alegerile financiare limitate afectează și sănătatea. Mulți nu își permit să cumpere alimente de calitate, ceea ce poate duce la probleme de sănătate pe termen lung. De exemplu, aproape 2 din 10 români nu pot permite o masă cu produse din carne o dată la două zile, iar aproape 4 din 10 nu ar putea face față unei cheltuieli neprevăzute.
În plus, aproape 2 din 10 nu își pot înlocui hainele uzate cu unele noi, ceea ce reflectă dificultățile materiale cu care se confruntă.În fața urgențelor financiare, mulți sunt nevoiți să apeleze la credite rapide sau la instituții financiare nebancare (IFN-uri), care oferă împrumuturi cu dobânzi foarte mari, uneori între 50% și 100%. Persoanele cu studii și venituri mici sunt percepute ca fiind cu risc ridicat, ceea ce le face să plătească dobânzi mai mari și să intre într-un cerc vicios al datoriei.
Paradoxul sărăciei scoate în evidență o realitate dureroasă: lipsa resurselor financiare nu înseamnă neapărat cheltuieli mai mici, ci dimpotrivă, costuri mai mari pe termen lung. Pentru a ieși din această capcană, este nevoie de politici sociale care să sprijine accesul la produse de calitate și la condiții de creditare echitabile, dar și de educație financiară care să ajute persoanele vulnerabile să facă alegeri mai avantajoase.